Showing posts with label analysis basic. Show all posts

Jenis Analisis manakah yang terbaik?

Jenis Analisis manakah yang terbaik?

Setiap jenis analisis memiliki kebajikan dan kekurangannya.

Pro dan Kontra Analisis Fundamental

Jika Anda memiliki pemahaman analisis fundamental yang kuat, Anda mengurangi kemungkinan kejutan yang tidak menyenangkan dan tidak diinginkan, seperti perubahan tingkat bank sentral yang sama sekali tidak terduga. Karena itu, pemahaman fundamental yang baik akan memberi tahu Anda di mana mata uang seharusnya pergi, bukan ke mana kemungkinannya untuk pergi. Sebagaimana dicatat dalam pelajaran tentang fundamental, kita tidak memiliki satu teori penetapan nilai tukar yang terpadu, dan oleh karena itu mudah untuk menarik kesimpulan yang salah. Sebagai contoh, teori mengatakan kepada kita bahwa ketika sebuah bank sentral menaikkan suku bunga , mata uang harus turun karena pokok ditambah bunga harus menyeimbangkan seluruh ekonomi. Jelas hal ini tidak terjadi, setidaknya pada awalnya, karena alasan sederhana bahwa kenaikan suku bunga menarik arus modal dan mata uang biasanya akan naik daripada jatuh - dan jika semua kondisi lain antara kedua negara mata uang tetap sama.

Karena ide bersaing mengenai penentuan nilai tukar dan interferensi dari apa yang bisa disebut faktor kualitatif seperti politik, iklim investasi, dan variabel eksternal lainnya (termasuk harga komoditas), analisis fundamental lebih bersifat seni daripada sains. Kami juga memiliki kelebihan informasi yang parah. Ada terlalu banyak data pada setiap ekonomi untuk mencatat semuanya. Oleh karena itu, kami mengedit dan menampar informasi yang bisa kami gunakan untuk menghabiskan waktu, dan kami berisiko kehilangan sesuatu yang penting yang tidak pernah penting sebelumnya dan yang lebih penting lagi, melihat apa yang dikatakan oleh teori dan ideologi yang harus kita lihat. Ini bisa sangat sulit, jika tidak mungkin, untuk mengamati tanpa slotting pengamatan ke dalam kerangka teoritis. Menurut John Maynard Keynes yang sering dikutip:
Orang-orang praktis, yang percaya diri mereka terbebas dari pengaruh intelektual, biasanya adalah budak dari beberapa ekonom yang tidak berfungsi.

Contoh yang baik dicatat dalam pelajaran tentang kebijakan moneter - mayoritas analis fundamental memperkirakan inflasi di AS dan Inggris sebagai hasil pelonggaran kuantitatif yang tak terelakkan, lupa bahwa Anda dapat meningkatkan jumlah uang beredar ke bulan tetapi jika disimpan di sektor Bank sentral dan tidak dipinjamkan keluar, Anda tidak mendapatkan pertumbuhan maupun inflasi. Teorinya tidak salah - kenaikan jumlah uang beredar secara historis sangat berkorelasi dengan kenaikan inflasi, namun berada di bawah kondisi non-krisis dimana kecepatan uang tetap normal. Analis fundamental cerdas bisa melihat bahwa kecepatan mendekati nol dan memprediksi dengan tepat bahwa inflasi tidak akan segera terbit, tapi itu tidak akan membantu dalam membuat keputusan perdagangan Forex yang benar - dolar naik karena banyak alasan dan salah satunya adalah ekspektasi akan terjadi. Inflasi, meski analisisnya salah.

Anda mendapatkan keuntungan bonus dengan meluangkan waktu untuk analisis fundamental - terkadang Anda mendapatkan wawasan tentang bagaimana dunia ekonomi dan keuangan bekerja yang memiliki aplikasi praktis di tempat lain dalam kehidupan non-perdagangan Anda. Contoh: perusahaan besar mulai memancing di bawah pasar real bawah air untuk mengumpulkan properti sewa. Sekarang adalah waktu yang tepat untuk membeli sebuah bangkai super murah yang akan dilewati perusahaan besar, merenovasinya, dan menyewanya sendiri. Perusahaan besar sudah melakukan analisis untuk Anda - kepemilikan turun untuk waktu yang lama, persewaan akan diminati.

Pro dan Kontra Analisis Teknis

Keutamaan besar analisis teknis adalah bahwa hal itu didasarkan pada pengamatan empiris dan dengan demikian menghindari teori / ideologi fundamentalis, bahkan jika beberapa teori dan ideologi berorientasi teknis lainnya merayap di pintu samping. Sebagai contoh, kita menggunakan osilator stokastik untuk mengidentifikasi kapan mata uang overbought / oversold. Tapi ada beberapa keadaan khusus, seperti ketika sebuah tren raksasa terbentuk, bahwa sinyal osilator stochastic semakin oversold dan dengan demikian merupakan pembalikan tertunda selama berminggu-minggu dan berbulan-bulan. Osilator stochastic kehilangan kegunaan dalam tren jangka panjang. Sebenarnya, semua osilator yang terhubung dengan skala nol sampai 100 (atau beberapa variasi daripadanya) bukanlah indikator bagus dalam tren jangka panjang. Tapi analis bisa jatuh cinta dengan kegunaan osilator dan melupakan kekurangan ini.

Keutamaan analisis teknis lainnya adalah mengurangi emosi. Anda mungkin merasa bahwa secara ekonomi tidak dapat dibenarkan agar yen menjadi ekstra kuat, tetapi jika indikator Anda memberi tahu Anda bahwa itu adalah tren, Anda harus mematuhi mereka jika Anda ingin menjadi trader yang sukses. Anda mendapatkan panduan trading yang superior dari segi teknis dibandingkan dengan fundamental yang sering membingungkan.

Karena itu, semua analisis teknis didasarkan pada pergerakan harga masa lalu dan oleh karena itu tidak ada indikator yang benar-benar berpandangan ke depan. Kami berasumsi bahwa beberapa indikator memiliki kemampuan peramalan, tapi itu karena kita juga mengasumsikan bahwa perilaku trader akan berulang. Namun, perilaku trader tidak selalu berulang dengan cara yang persis sama. Misalnya, pola double top dikonfirmasi saat harga turun di bawah garis leher dan kami mengharapkan pedagang - yang seharusnya mengamati puncak ganda yang sama dengan yang kita amati - untuk menjual saat garis leher rusak. Hal ini dapat terjadi dalam sebagian besar kasus, namun tidak setiap kasus, dan penurunan sebenarnya dari garis leher bisa menjadi hanya yang sederhana daripada rata-rata yang kita harapkan. Dan bagaimana jika beberapa indikator teknis bersaing lainnya lebih diutamakan daripada double top, seperti seri Fibonacci atau bahkan sesuatu yang sederhana seperti harga turun di bawah level rendah sebelumnya?

Mungkin aspek analisis teknis yang paling mengkhawatirkan adalah bahwa kita tidak memiliki statistik keandalan pada indikator apapun di pasar manapun. Anda akan melihat statistik keandalan untuk jangka waktu tertentu di pasar tertentu, namun harus menerima bahwa pada periode berikutnya, statistik keandalan tersebut akan berbeda. Mereka juga akan berbeda di pasar yang berbeda. Apa yang bekerja di futures minyak tidak bekerja di indeks ekuitas berjangka dan tidak ada yang bekerja di USD / JPY, dan apa yang akan terjadi hari ini akan berbeda tahun depan.

Pro dan Kontra Analisis Sentimen

Pedagang yang berpengalaman dan sukses seperti George Soros lebih memilih analisis sentimen terhadap analisis teknis dan fundamental, karena analisis sentimen mengacu langsung pada psikologi para pedagang yang akan membuat pergerakan harga berikutnya. Jika Anda dapat menentukan faktor apa yang paling banyak mempengaruhi ekspektasi di antara mayoritas pedagang, Anda bisa menebak ke arah mana mereka akan memindahkan pasar. Inti analisis sentimen adalah harapan, apakah analisis pedagang benar atau salah.

Alat analisis sentimen berkisar dari data mining, seperti mencari berapa kali kata diulang dalam berita, ke statistik, seperti laporan Komitmen Tradisi dan data posisi lainnya, untuk komentar oleh pejabat yang mungkin sengaja menyesatkan. . Misalnya, ketika kepala ECB Draghi mengatakan bahwa dewan kebijakan ECB siap untuk mengambil tindakan apa pun yang diperlukan untuk mengalahkan deflasi jika deflasi benar-benar muncul, pada satu kesempatan pasar Forex menepisnya dan lain-lain, pasar menganggapnya serius. Pada kedua kesempatan tersebut Draghi mengatakan bahwa dia menganggap tanda-tanda deflasi adalah penyimpangan, namun untuk kedua kalinya, dia juga mengatakan bahwa dewan tersebut telah membahas QE dan juga pilihan lainnya. Di antara dua pidato pertemuan kebijakan Draghi tersebut, kepala Bundesbank mengatakan bahwa dia tidak lagi menentang QE. Dan di situlah letak perbedaan antara kedua trader tersebut. Pertama kali, QE jauh. Kedua kalinya, jauh lebih sedikit. Populasi pedagang mengalihkan sentimen dari "QE tidak pernah" menjadi "QE mungkin." Itu tidak berarti bahwa mayoritas pedagang percaya bahwa ECB sebenarnya akan memulai QE. Ini berarti risiko QE berubah dari nol menjadi, katakanlah, 50%, menyebabkan pedagang yang euro panjang harus pare posisi. Pedagang yang cerdas sudah melakukan pengupas setelah komentar Bundesbank dan bersiap untuk mendapatkan jawaban singkat jika Draghi mengulangi komentar QE.

Perubahan institusional seperti ini mengingatkan pada periode ketika Soros menggunakan analisis fundamental untuk menentukan bahwa pound telah dikaitkan dengan nilai tukar Deutschemark dengan nilai tukar yang terlalu tinggi pada tahun 1992 di European Rate Mechanism . Soros melakukan perjalanan untuk bertemu langsung dengan pejabat tinggi di Inggris dan Jerman. Sebenarnya, apa dia mencari tahu? Bukan apakah bank sentral akan melakukan intervensi untuk mempertahankan nilai tukar GBP / DEM, melainkan apakah Jerman akan mengorbankan kepentingan dirinya sendiri dan membiarkan konvergensi suku bunga untuk mengurangi tekanan pada pound. Soros datang dengan dua pandangan kritis, pertama bahwa Jerman tidak akan mengorbankan apapun di depan kebijakan domestik untuk kepentingan negara lain dan kedua bahwa pejabat tersebut tidak menghargai respons pasar, atau jika mereka melakukannya, tidak menemukan prospeknya Dari nilai tukar yang kekerasan memindahkan motivasi yang cukup untuk mengubah kebijakan.

Orang bijak Soros "melanggar Bank of England " lebih dari dua puluh tahun yang lalu masih merupakan cerita yang paling mencekam di Forex dan menggambarkan contoh terbaik dalam menerapkan analisis sentimen terhadap perdagangan langsung. Soros menduga dengan benar bahwa begitu para pedagang melihat bahwa Inggris membutuhkan suku bunga yang berbeda untuk alasan ekonomi namun tidak dapat menerapkannya tanpa membahayakan nilai tukar GBP / DEM, mereka akan mendorong dan mendorong pound lebih rendah untuk menciptakan krisis. Pedagang dengan sengaja menetapkan untuk menguji apakah band nilai tukar untuk pound melawan Deutschemark bisa bertahan saat kedua ekonomi divergen. Soros dengan benar mengidentifikasi bahwa trader selalu ingin menguji nilai tukar tetap dan mengidentifikasi bahwa sentimen pedagang cenderung muncul dalam contoh ini - uji tingkat suku bunga. Dia juga benar mengidentifikasi bahwa lebih banyak pedagang akan menumpuk pada perdagangan sterling singkat setelah langkah tersebut mengumpulkan momentum, menawarkan yang pertama - dalam peluang keuntungan yang luar biasa - lebih dari $ 1 miliar untuk Mr Soros, dilaporkan pada saat itu (tidak ada yang benar-benar Tahu jumlahnya pasti kecuali Pak Soros sendiri).

Insiden tahun 1992 adalah contoh sempurna untuk memahami dasar-dasar dan menggunakan faktor kelembagaan untuk sampai pada skenario, dan bertaruh pada skenario karena pemahaman mendalam tentang psikologi pedagang. Kita bisa menambahkan bahwa setiap analis teknikal melihat grafik karena langkah ini mengumpulkan momentum bisa bergabung dalam kereta musik tanpa ada pandangan fundamental atau sentimen sama sekali.

Tidak ada tipe analisis yang lebih baik dari yang lain. Seorang pedagang bijak dengan waktu dan tenaga bisa mendidik dirinya untuk mengenal ketiga jenis tersebut. Anda dapat melakukan perdagangan dengan satu jenis analisis saja, seperti teknikal, namun kurang berisiko untuk memiliki pengetahuan tentang ketiganya. Kesuksesan Soros dimulai sebagai analisis fundamental namun banyak analis memiliki sudut pandang yang sama - apa yang Soros lakukan yang berbeda dari kerumunan perdagangan lainnya adalah memiliki wawasan untuk melihat bahwa dorongan akan mengarah pada dorongan yang akan mengarah Ke tsunami
Analisis Sentimen

Analisis Sentimen

Kami menggunakan tiga jenis analisis untuk memperkirakan harga Forex - analisis fundamental, analisis teknis , dan analisis sentimen. Dari ketiganya, analisis sentimen sejauh ini yang paling penting. Ini juga yang paling licin, karena sentimennya adalah tentang psikologi kerumunan. Spekulator Forex yang terkenal George Soros mengakui bahwa sentimen muncul lebih dulu, menulis di The Alchemy of Finance :
 
Kesuksesan atau kegagalan kita akan bergantung pada kemampuan kita untuk mengantisipasi ekspektasi yang ada dan bukan perkembangan dunia nyata.

Sebagai contoh, kita dapat memiliki grafik yang menunjukkan USD / JPY sangat oversold pada semua indikator teknis, dan pada saat yang sama, analisis fundamental menunjukkan dolar / yen sangat rendah nilainya pada setiap penghitungan - namun dolar / yen terus turun. Inilah kemenangan sentimen atas mode analisis lainnya. Kami melihat hal yang sama di GBP / USD - ketika para pedagang mulai menembaki sterling, ia jatuh dengan keras, terlepas dari faktor teknis dan fundamentalnya.

Sentimen bisa seperti kuda yang lari dengan giginya. Hal ini juga bisa seperti arah membungkuk kelinci panik setiap beberapa menit. Ini menunjukkan bahwa sentimen datang dalam variasi jangka pendek dan variasi jangka panjang. Salah satu masalah dengan mencoba memakukan sentimen adalah membedakan antara dua cakrawala waktu. Secara keseluruhan, sentimen jangka pendek benar-benar singkat dan tidak bertahan lama.

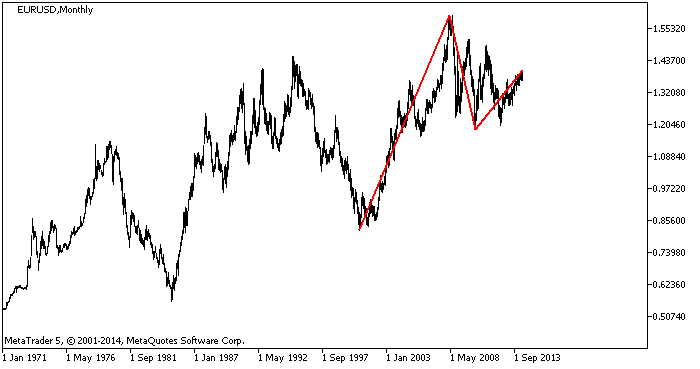
Sentimen jangka pendek bisa menjadi penyebab kemunduran korektif sementara namun umumnya berhasil kembali ke arah bias jangka panjang yang sudah ada sebelumnya. Ini karena sentimen didasarkan pada harapan, dan begitu ekspektasi terbentuk, mereka cenderung tetap seperti lem. Harapan lama sangat sulit untuk disingkirkan. Bila ragu tentang di mana sentimen berada, itulah saatnya untuk memeriksa laporan Komitmen CFTC dari Trader dan juga grafiknya , namun tindakan ini bisa menyesatkan. Sebenarnya, kita tidak pernah benar-benar tahu kapan sentimen telah bergeser sampai setelah itu terjadi. Sentimen jangka panjang bulan lalu dan kadang bertahun-tahun. Inilah sebabnya mengapa kita dapat dengan mudah melihat tren jangka panjang pada grafik gambar besar. Bagan euro bulanan digambarkan di bawah ini. Euro naik pada tahun 2000 mendekati akhir tahun 2008. Itu adalah kasus sentimen pro-euro.

EUR / USD Bulanan 1971-2014
EUR/USD Monthly 1971-2014
Grafik bulanan EUR / USD mulai awal 2014.

EUR / USD memiliki bias jangka panjang yang terus-menerus terhadap kenaikan yang berulang kali berulang-ulang. Kami berspekulasi bahwa ini timbul dari Bank Sentral Eropa yang memiliki satu mandat untuk mengendalikan inflasi dan investor global yang memiliki keyakinan akan tekad dan kapabilitas - kredibilitas ECB adalah hard rock. Dalam periode ketika ECB mungkin memotong suku bunga, euro akan goyah dan turun, bahkan saat memotong suku bunga adalah kebijakan moneter yang benar. Euro jatuh pada bulan Oktober 2013 menjelang pemotongan November dan lagi pada awal April 2014 ketika dewan kebijakan ECB tidak memotong tapi berjanji bahwa pihaknya siap untuk dipotong. Jelas tidak ada yang secara inheren inflasi mengenai pemotongan suku bunga saat inflasi mendekati nol dan negatif di beberapa negara anggota, namun ketakutan investor global terhadap inflasi sangat kuat sehingga euro terpasarkan pada gagasan pemotongan, setidaknya untuk sementara. Tapi pedagang yang mengindahkan bias pro-euro jangka panjang akan siap menjadi euro yang panjang dengan setetes topi.

Takut pada inflasi ketika inflasi mendekati nol adalah irasional dan menunjukkan ciri sentimen lainnya - ini didasarkan pada model atau paradigma yang membentuk harapan kita. Hampir setiap respons spontan terhadap data baru dapat diperdebatkan dan disangkal dalam analisis yang lebih hati-hati dan bijaksana, namun analisis yang hati-hati dan bijaksana bukanlah yang mendorong harga pasar. Kita melihat apa yang kita harapkan dan bias yang berlaku hampir selalu dianggap telah divalidasi oleh berita terbaru, bahkan saat berita terakhir secara langsung bertentangan dengan biasnya. Inilah sebabnya mengapa Anda akan melihat akun berita yang mengatakan "Sterling jatuh karena xyz berada di bawah ekspektasi" atau "Sterling turun meski xyz berada di atas ekspektasi." Ketika para pedagang memperebutkan sterling, data sebenarnya akan ditafsirkan di jalan. Yang lebih menyukai bias yang ada.

Penting untuk mengevaluasi sentimen untuk mengakui bahwa loop umpan balik yang mengabadikan diri - apa yang oleh Soros disebut refleksivitas (di mana sebab dan akibatnya tidak bercampur aduk) - tidak dipelajari oleh para ekonom dan ahli teori dan tentu saja tidak dilaporkan oleh wartawan. Inilah sebabnya mengapa kita mengatakan "Hati-hati dengan apa yang Anda baca." Kita sering melihat cerita di media keuangan yang menegaskan sentimen tertentu terbentuk atau akan segera terbentuk, dan penulis membuatnya keluar dari kain utuh. Ini adalah angan-angan atau beberapa cacat intelektual lainnya, namun jika cerita mempromosikan bias harapan sudah ada, pedagang akan terjun ke cerita tanpa mempertimbangkan apakah itu benar dan berguna.

Oleh karena itu, trader Forex yang sukses tidak repot-repot mencoba meramalkan faktor penting seperti PDB, pertumbuhan upah, dan nilai inti lainnya dalam menilai suatu ekonomi. Kami memiliki ekonom untuk pekerjaan itu. Apa yang perlu diketahui trader Forex adalah bias konsensus dan ancaman otentik terhadap bias tersebut. Contoh yang sangat bagus adalah prevalensi analis malapetaka dan kesuraman yang percaya bahwa Federal Reserve akan terus melakukan pelonggaran kuantitatif selama bertahun-tahun. Setelah QE1, QE2, dan lain-lain, mereka menamakannya "QE infinity." Ketika gagasan tentang Q7 yang merayap diperkenalkan pada bulan Mei 2013, pasar diposisikan salah dan bereaksi berlebihan - hasil meningkat tiba-tiba dalam bentuk yang disebut "amukan taper." Setelah meruncing akhirnya dimulai pada bulan Desember 2013, banyak analis meyakini bahwa kepala Fed baru jauh lebih dovish daripada pendahulunya yang meruncing akan berkurang atau bahkan ditunda. Sebaliknya, Ketua Fed Yellen menegaskan bahwa lonjakan akan berlanjut sesuai jadwal dan mengejutkan setiap orang dengan komentar tambahan bahwa kenaikan suku bunga dapat dimulai pada awal enam bulan setelah akhir meruncing, memperpendek jangka waktu yang diharapkan untuk kenaikan beberapa bulan.

Komentar Yellen memecahkan umpan balik. Tapi analisis yang hati-hati dan bijaksana dari the Fed sebagai institusi akan mengindikasikan hal ini selalu akan terjadi. Pelonggaran kuantitatif adalah tindakan yang luar biasa, secara harfiah. Ini mengganggu cara kerja pasar bebas dan menyukai semua intervensi pemerintah, mendistorsi harga. Harga terdistorsi menyebabkan misalokasi sumber daya. QE adalah anatema bagi semua ekonom Barat (pasar bebas) dan the Fed dihuni oleh ekonom pasar bebas profesional. Untuk berpikir bahwa Fed akan mempertaruhkan reputasinya dan kredibilitasnya selama satu menit lebih lama dari pada yang seharusnya dirasakan oleh the Fed secara tidak benar. Jadi di sini kita memiliki harapan jangka pendek - lanjutkan QE tanpa batas waktu - berjalan menampar ke dinding harapan jangka panjang - singkirkan QE sesegera mungkin. Dalam contoh ini, yang perlu diramalkan adalah karakter "institusional" dan bukan data ekonomi spesifik.

Asimetri dan Harapan Usang

Sungguh menakjubkan bagaimana para pedagang yang gigih akan berpegang teguh pada sentimen bahkan setelah terbukti basi dan ketinggalan jaman. Sentimen terhadap sikap Fed pada kondisi meruncing mungkin telah berubah, namun pedagang obligasi tidak mengambil imbal hasil AS lebih tinggi seperti yang diharapkan, dan dolar juga tidak memperoleh keuntungan dari ekspektasi imbal hasil yang membaik. Tidak sampai ECB berbicara tentang memperkenalkan pengurangan atau stimulus lainnya bahwa euro jatuh. Ini adalah asimetri dalam respon pasar Forex yang sangat umum. Berita buruk memperkuat bias yang ada dan kabar baik gagal merusak bias yang ada. Ini bisa membawa banjir informasi yang bertentangan dengan bias untuk mendapatkan pembalikan bias. Sebagai contoh, 100 basis poin dalam perbedaan hasil antara AS dan zona euro mungkin terbukti tidak cukup selama sentimen anti-USD yang berlaku.

Bagaimana kita tahu sentimen berubah? Kami membutuhkan bukti kuat dan satu-satunya sumber di Forex adalah laporan Komitmen CFTC dari Trader . Ketika kita melihat posisi bersih euro mulai meluncur ke euro bersih pendek, kita akan memiliki bukti - bukan bukti, tapi bukti. Sumber informasi lain tentang perubahan sentimen adalah bagan. Ketika kita melihat momentum lesu - kenaikan tertinggi tapi tidak lebih tinggi, divergensi MACD, dan indikator lainnya - kita bisa menebak bahwa trader semakin lelah dengan sentimen saat ini. Juga, gambaran historis dan resistensi historis sering disebut saat ada bau sentimen perubahan besar.

Masalahnya, tentu saja, adalah bahwa tidak ada indikator yang memberitahu Anda berapa lama sebuah langkah akan bertahan. Menilai apakah perubahan harga adalah pullback korektif atau pembalikan sebenarnya dari sentimen adalah masalah terus-menerus di Forex. Ini adalah contoh kunci mengapa para chartis murni - yang tidak mengikuti dasar sentimen dan perdagangan hanya pada grafik dan perkembangan - berada pada posisi yang kurang menguntungkan. Jika Anda menduga adanya perubahan sentimen jangka panjang terjadi karena perubahan institusional, Anda bisa mencarinya di grafik.

Fundamental analysis

Fundamental analysis

Akan sangat berguna untuk mengetahui daftar singkat faktor fundamental yang digunakan pedagang Forex profesional saat membuat keputusan perdagangan. Masalahnya adalah tidak ada daftar seperti itu, atau setidaknya tidak ada lama. Daftar ini terus berubah, tergantung pada faktor apa pun yang paling menonjol di benak komunitas investasi global pada suatu saat.

Alasan untuk keadaan menyedihkan ini adalah bahwa kita tidak memiliki satu teori kesatuan dan koheren tentang apa yang menentukan nilai tukar. Para ekonom akademis telah membuat teori teori nilai tukar yang lengkap dan penentuan nilai tukar yang tetap terhadap keinginan pasar yang hampir selalu tidak menghargai apa yang dilihat oleh penonton menara gading. Putus antara teori dan praktik di pasar Forex adalah yang terluas dari semua pasar. Paling tidak dalam ekuitas dan komoditas, kita memiliki gambaran yang jelas tentang apa yang mendorong penawaran dan permintaan. Ini jauh lebih rumit di Forex.

Gagal Teori No. 1 - Purchasing Power Parity

Kita harus memulai dengan "hukum satu harga", juga menyebutkan paritas daya beli . Konsep ini menyatakan bahwa Mata Uang A harus diperdagangkan dalam ekuilibrium dengan Mata Uang B dengan nilai tukar yang menyeimbangkan arus perdagangan dan investasi. Jika Mata Uang A menderita inflasi, barangnya akan menjadi terlalu mahal bagi pembeli di Mata Uang B dan ekspor akan turun, mengakibatkan defisit perdagangan. Akhirnya, investor dan bankir akan memilih untuk tidak mendanai kenaikan defisit dan Negara A menggunakan cadangannya untuk membayar impor. Akhirnya, dengan nilai tukar tetap, Negara A harus mendevaluasi mata uangnya untuk memulihkan daya saing perdagangan. Ini masih terjadi pada sebagian besar mata uang pasar berkembang yang diperbaiki atau dalam "float terkelola".

Di bawah nilai tukar mengambang, seperti yang kita miliki di ekonomi utama saat ini, investor dan bankir akan terus mendanai defisit perdagangan yang meningkat hanya jika mereka mendapat kompensasi dengan tingkat pengembalian ekstra tinggi (tingkat suku bunga). Tingkat pengembalian ekstra tinggi memiliki efek domestik di Negara A karena permintaan yang mencekik dan dengan demikian inflasi. Akhirnya sekeranjang barang di Negara A kembali ke paritas harga dengan keranjang barang yang identik di Negara B.

Ini disebut paritas daya beli, konsep yang kuat dan nampaknya logis. Setiap tahun, majalah The Economist menerbitkan perbandingan daya beli Big Mac yang menunjukkan berapa masing-masing mata uang seharusnya bernilai dalam dolar untuk menyeimbangkan biaya Big Mac di sekitar 80 negara. Anda bisa melihat terlalu rendahnya nilai mata uang masing-masing negara terhadap empat jurusan (dolar, pound, euro, dan yen) dan juga yuan China.

Inilah idenya: jika Big Mac lebih mahal di Negara A, mata uangnya overvalued. Jika harganya jauh lebih sedikit, harganya undervalued. Terkadang - cukup sering, sebenarnya - tahun depan kita melihat mata uang overvalued telah disesuaikan ke bawah dan yang undervalued telah disesuaikan ke atas. Organisasi internasional seperti Bank Dunia menghitung daya beli paritas, dan juga beberapa bank besar. Komisi Eropa melacak daya beli untuk melacak perkembangan konvergensi harga, tujuan utama.

Masalah mendasar dengan paritas daya beli adalah ekuilibrium adalah fiksi yang ditemukan oleh para ekonom. Ini adalah keadaan keseimbangan yang tidak pernah benar-benar tercapai, juga tidak dapat dicapai di dunia nyata. Untuk satu hal, setiap negara memiliki keunggulan kompetitif yang berarti biayanya secara permanen lebih rendah untuk beberapa sektor dan barang. Misalnya, AS akan selalu bisa menghasilkan biji-bijian lebih murah daripada Jepang karena lahan pertanian dan skala ekonominya yang besar. Pasar negara berkembang di Asia, termasuk China, memiliki biaya tenaga kerja yang rendah dalam pembuatan pakaian, di antara barang-barang lainnya. Proses ekuilibrasi akan memakan waktu puluhan tahun, jika memungkinkan sama sekali. Sampanye bisa datang hanya dari Prancis, dan mesin industri yang direkayasa dengan baik dibuat di Jerman. Amerika Serikat menciptakan industri otomotif dan memproduksi lebih banyak mobil pada tahun 1960 daripada Jerman, namun hari ini Jerman memproduksi lebih banyak mobil daripada Amerika Serikat - dengan seperempat populasi. Anda akan sulit menemukan korelasi antara pembalikan kekayaan industri otomotif Amerika Serikat dan Jerman dengan nilai tukar, karena selama periode ini mata uang Jerman, apakah Deutschmark atau euro, sebagian besar berada pada lintasan yang mengapresiasi. Kenaikan ekspor Jerman, menurut paritas daya beli, seharusnya tidak terjadi.

Apalagi kita tidak begitu yakin harus mengukur apa. Apa tepatnya keranjang barang khas? Keranjang barang dari perusahaan industri rata-rata atau rumah tangga di Jepang tidak sama dengan keranjang barang di perusahaan industri atau rumah tangga di Perancis atau Inggris atau Amerika Serikat. Upaya untuk membuat keranjang kira-kira setara itu penuh dengan kekurangan faktual seperti perbedaan kualitas dan nampaknya selalu ketinggalan zaman. Sebagai contoh, Amerika Serikat melihat kebangkitan minat pada barang-barang buatan rakyat dan barang-barang yang diproduksi secara lokal, dari sabun buatan tangan sampai tekstil yang diproduksi secara lestari. Orang Jepang percaya bahwa beras yang ditanam di dalam negeri memiliki khasiat yang tidak akan pernah dimiliki oleh nasi Louisiana dengan harga berapa pun. Biaya relatif merupakan faktor sekunder dari faktor "kualitas" ini.

Faktor lain adalah bahwa layanan secara keseluruhan tidak dapat diperdagangkan lintas batas. Makanan restoran, potongan rambut, pemotong rumput dan sejumlah layanan lainnya terbatas pada satu ekonomi tunggal. Perhatikan bahwa layanan mencakup lebih dari 65% ekonomi AS. Apakah dolar menghargai atau terdepresiasi terhadap mata uang lainnya tidak berpengaruh pada upah atau biaya produksi lainnya.

Akhirnya, Jepang telah melakukan surplus perdagangan dengan AS dan seluruh dunia selama lebih dari tiga dekade, sampai saat ini, namun yen Jepang telah diapresiasi dari hampir 300 sampai rata-rata sekitar 100 (yang diukur dengan suku bunga USD / JPY) sejak 1995. Surplus yang terus-menerus menyiratkan yen telah undervalued, tapi bukannya turun, yen telah meningkat. Kegagalan untuk menyeimbangkan neraca perdagangan atau mata uang tersebut menyiratkan adanya kegagalan paritas daya beli yang sangat besar di dunia nyata.

Apakah pedagang mengindahkan paritas daya beli? Tidak. Ini adalah rasa ingin tahu, tapi kami ragu ada orang yang melakukan perdagangan di indeks Big Mac. Namun, mari pertimbangkan salah satu kontribusi terbaru untuk Indeks Big Mac. Pada bulan Februari 2014, The Economist menambahkan dong Vietnam .

Inilah yang dikatakan majalah tentang dong:

Karena Big Mac berharga 60.000 Dong atau $ 2,84 pada nilai tukar pasar, dibandingkan dengan $ 4,62 di Amerika, indeks kami menunjukkan Dong undervalued sebesar 39% terhadap dolar. Mata uang, yang secara longgar dipatok terhadap dolar, telah stabil sejak Juni ketika bank sentral negara tersebut terdepresiasi sebesar 1% terhadap dolar untuk membantu memperbaiki neraca pembayaran. Menjaga nilai tukar rendah telah membantu meningkatkan ekspor. Neraca perdagangan Vietnam kembali mengalami surplus pada tahun 2012. Fundamental ekonomi yang lebih baik harus mendukung mata uangnya. Inflasi telah turun dari hampir 30% di tahun 2008 menjadi 5-6%.

Tahun lalu, defisit perdagangan Vietnam dengan China, mitra dagang terbesarnya, meningkat sebesar 45%. Indeks kami memperkirakan Dong saat ini 4% dinilai terlalu tinggi terhadap yuan China.

Ini adalah kombinasi faktor yang menarik. Dong sangat undervalued terhadap dolar (yang membantu ekspor ke AS) namun dinilai terlalu tinggi terhadap mata uang China dan mengalami defisit dengan China. Apa hal pertama yang ingin kita ketahui? Jika yuan undervalued sebesar 41%, maka harus "Apa tren dolar / yuan?" Sampai Februari 2014, tren dolar / yuan telah turun - yuan telah menguat. Pada bulan Februari dan Maret 2014, pemerintah China telah mendorong pasar dua arah (turun dan naik) dan band variasi yang lebih luas. Kita mungkin berharap bahwa jika orang Vietnam ingin mengurangi defisit mereka dengan China, mereka akan perlu untuk mendevaluasi dong lebih dari China yang meremehkan yuan, meskipun surplus perdagangan besar mereka dengan AS dan penurunan tajam inflasi tidak membenarkan devaluasi apapun terhadap dolar. Dengan kata lain, orang Cina memberi sakit kepala pada orang Vietnam.

Anda dapat menyimpulkan dari contoh ini bahwa paritas daya beli lebih berguna dalam mengevaluasi negara berkembang dan negara berkembang daripada negara maju, dan Anda akan benar. Jika Anda berencana untuk perdagangan mata uang ini, Anda dipersilahkan untuk mengikuti studi paritas daya beli. Meski begitu, untuk perdagangan jurusan, PPP hanya sedikit membantu peramalan.

Teori Tidak Lengkap No. 2 - Suku Bunga Relatif

Asumsi lain yang dibuat oleh para akademisi yang membuat marah pedagang dunia nyata adalah gagasan bahwa suku bunga , atau pengembalian uang, "secara alami" sama di mana-mana. Jika uang lebih mahal di satu negara, hanya karena investor internasional memperkirakan penurunan mata uang terhadap mata uang lain yang akan mengembalikan keseimbangan, atau begitulah yang dikatakan teori tersebut. Dalam hal ini, ekuilibriumnya adalah bahwa pokok ditambah bunga di Negara A harus selalu sama dengan pokok dan bunga di Negara B. Ini dinamai teori paritas suku bunga.

Asumsi para ekonom bahwa tujuan utama arus modal lintas batas adalah untuk menyeimbangkan nilai tukar yang menggelikan di hadapannya. Sebenarnya, investor internasional mencari imbal hasil yang lebih tinggi di pasar luar negeri meskipun mengetahui bahwa pada akhirnya arus tersebut dapat menyebabkan mata uang berubah menjadi kerugian mereka. Alasan asumsi paritas suku bunga salah adalah penghindaran fatal untuk risiko relatif di setiap pasar, dan analisis risiko mempertimbangkan faktor lain seperti variasi dan preferensi likuiditas. Salah satu alasan Amerika Serikat adalah tujuan investasi yang diinginkan bukan hanya ukuran ekonomi dan peraturan hukum, tapi juga ukuran pasar yang luar biasa serta beragam jenis kendaraan investasi dan profil risikonya.

Sementara investor jelas tidak termotivasi karena para teoretikus menegaskan, faktanya tetap bahwa paritas suku bunga tidak bekerja, setidaknya sebagian besar waktu. Jika semua hal lainnya sama (seperti tingkat pertumbuhan dan inflasi), kenaikan suku bunga di Negara A yang terkait dengan suku bunga di Negara B harus menyebabkan Mata Uang A jatuh, mempertahankan tingkat pengembalian total, memberikan anjak nilai mata uang, sedikit banyak sama. Secara historis, kita melihat periode waktu yang lama ketika perbedaan tingkat suku bunga relatif berkorelasi tinggi dengan pasangan mata uang tertentu. Ingat masalah dengan paritas daya beli dan USD / JPY? Hal ini dipecahkan saat Anda memetakan perbedaan suku bunga 10 tahun AS / Jepang terhadap USD / JPY. Korelasinya sangat tinggi. Ini juga tinggi antara USD / GBP, USD / EUR, dan perbedaan tingkat negara maju lainnya.

Ini adalah salah satu misteri abadi dunia modern, dipenuhi dengan informasi yang tidak berguna, bahwa tidak ada yang menerbitkan perbedaan suku bunga sebagai rangkaian data yang berdiri sendiri. Anda bisa mendapatkan suku bunga dari semua jatuh tempo untuk setiap negara tapi Anda harus melakukan aritmatika sendiri.

Penyesuaian asumsi paritas suku bunga adalah bahwa pada saat relatif tenang, pasar berasumsi bahwa catatan 10 tahun adalah tingkat bunga yang relevan untuk dilihat. Pada saat turbulensi, seperti krisis keuangan 2007-08 , dua tahun menjadi diferensial yang paling banyak ditonton.

Perbedaan Jenis - Carry-Trade

Penting untuk dicatat bahwa apa yang bekerja di antara rekan sejawat di negara maju sama sekali berbeda di pasar negara berkembang. Ini lebih dari sekedar perbedaan skala - ini adalah perbedaan jenisnya. Investor yang meminjam di pasar uang negara maju yang relatif lebih murah untuk berinvestasi di pasar negara berkembang yang relatif lebih tinggi adalah carry-traders. Mereka tidak membeli mata uang pasar yang sedang berkembang dengan alasan apapun selain untuk mengambil keuntungan dari tingkat pengembalian yang lebih tinggi. Semakin tinggi tingkat, semakin menarik mata uang - dalam batas-batasnya. Seorang investor mungkin menyukai kembalinya 8%, katakanlah, Turki tapi menghindari 38% di Nigeria karena risiko negara Nigeria, atau risiko penipuan, pengambilalihan, kesalahan akuntansi, dan masalah lain yang nyata atau yang dibayangkan.

Hal ini membawa kita pada pengamatan bahwa risk appetite beroperasi pada skala geser. Pedagang carry adalah dengan definisi spekulan yang mencari pengembalian yang lebih tinggi daripada yang bisa dia dapatkan di rumah dan bersiap mengambil risiko ekstra untuk mendapatkannya, termasuk risiko devaluasi dalam investasi carry-trade yang akan menghapus keuntungan ekstranya. Pada saat relatif tenang, risk appetite tinggi dan arus modal ke pasar negara berkembang, didanai oleh mata uang dengan biaya lebih rendah seperti dolar, franc Swiss, dan yen.

Ironisnya, arus modal ke pasar negara berkembang memiliki efek aneh sehingga mata uang mereka meningkat, tidak turun, seperti yang diperkirakan oleh teori paritas bunga. Negara-negara seperti Brasil mengeluh dengan pahit saat Federal Reserve AS memangkas suku bunga menjadi nol karena arus uang panas ke Brasil mendorong inflasi sekaligus mengangkat mata uang, merugikan ekspor. Menteri Keuangan Brasil Mantega menggunakan istilah "perang mata uang" pada pertemuan G20 di tahun 2010. Pedagang-pedagang mendapatkan keuntungan ganda, tidak hanya hasil yang lebih tinggi, namun juga apresiasi mata uang.

Masalah dengan carry trade adalah bahwa para pedagang berasumsi bahwa devaluasi akan kurang dari imbal hasil ekstra yang mereka dapatkan, namun dalam periode yang tiba-tiba bergolak, seperti pada krisis keuangan 2007-08 dan sekali lagi di kuartal pertama tahun 2014 dengan Rusia / Ukraina / Krimea situasi , risk aversion rears kepala dan pasar negara berkembang melihat devaluasi cepat sebagai arus panas mengalir keluar - dengan tidak adanya perubahan dalam perbedaan suku bunga. Mata uang pendanaan seperti yen Jepang dapat menemukan diri mereka tiba-tiba menghargai lompatan dan batas karena carry trade dilepas dan uangnya dipulangkan.

Sentimen Risiko

Kita dapat menerima bahwa dunia dibagi kira-kira ke negara maju dengan pertumbuhan yang relatif lambat dan tingkat suku bunga yang rendah namun stabil, dan dunia pasar yang sedang berkembang memiliki pertumbuhan yang lebih tinggi dan tingkat pengembalian yang lebih tinggi - dan tidak pernah keduanya memenuhi. Namun, terkadang negara maju bisa berperilaku seperti emerging market jika sentimen risiko sangat ekstrem. Mari kita ambil kasus "The Two ECB Rate Cuts." Pada bulan November 2011 , ECB memangkas suku bunga acuan dan bukannya membeli euro, seperti yang diminta teori paritas, para pedagang menjualnya. Euro turun bukan karena Eropa menawarkan tingkat pengembalian yang relatif lebih rendah, yang mungkin tampak logis, atau bahkan itu telah menjadi mata uang pendanaan untuk carry trades (walaupun mungkin memang demikian), namun karena masalah utang perifer masih berkobar . Pada saat itu, imbal hasil obligasi negara perifer jauh lebih tinggi daripada rekor AS atau Bunds karena investor menuntut kenaikan ekstra jika zona euro pecah.

Sekarang pertimbangkan kasus November 2013 , saat ECB menurunkan suku bunga lagi. Pada saat itu krisis utang perifer sebagian besar berakhir. Irlandia bisa kembali ke pasar obligasi swasta dengan permintaan tinggi dan kupon yang rendah. Portugal, Spanyol, dan Italia mengeluarkan kertas tanpa masalah dan dengan harga lebih rendah dari yang telah tersedia selama bertahun-tahun. Pers internasional terompet bahwa masalah utang periferal telah berakhir. Kali ini saat ECB memangkas suku bunga, euro naik.

Dalam kasus 2011, sentimen risiko sangat mengganggu asumsi paritas bunga. Pada kasus 2013, paritas bunga bekerja seperti yang dikatakan teori, harus seimbang antara kepentingan dan kepentingan lintas batas. Teori paritas suku bunga yang lebih halus dan bisa diterapkan akan menggabungkan sentimen risiko. Aturan ekonominya "semua hal lainnya sama" fatal dalam hal ini, dan juga kasus lainnya. Semua hal lain hampir tidak pernah sama.
Inflasi

Kami memulai dengan inflasi dalam kasus paritas daya beli, dengan mengatakan akan menurunkan mata uangnya. Ini karena tidak ada, apakah konsumen atau investor, ingin menyimpan aset yang semakin berkurang. Konsumen terburu-buru untuk menghabiskan devaluasi mata uang, memperburuk devaluasi, dan investor keluar untuk pengembalian "nyata" yang lebih tinggi, "nyata" yang berarti setelah inflasi.

Sekarang perkenalkan ekonom teori keuangan Milton Friedman yang menegaskan "inflasi selalu dan dimana-mana merupakan fenomena moneter." Friedman membangun gagasan Irving Fisher , ekonom University of Chicago yang mengatakan bahwa jumlah uang beredar kali perputaran uang (turnover) adalah Sama dengan PDB yang mengukur tingkat inflasi. Intinya, kenaikan jumlah uang beredar yang berlebihan menyebabkan ekonomi menghasilkan inflasi. Selama beberapa dekade setelah monetarisme diterima secara luas di tahun 1960an, pasar keuangan mengamati inflasi sebagai satu-satunya prediktor keputusan suku bunga bank sentral. Ini disemen selama masa jabatan Paul Volcker sebagai ketua the Fed pada tahun 1979 dan 1980, saat dia menaikkan suku bunga berulang-ulang untuk membuat inflasi kelaparan. Ini berhasil - Volcker memotong tingkat inflasi kembali ke tingkat yang dapat diterima.

Sejak saat itu, analis keuangan telah menyaksikan tingkat inflasi sebagai indikator paling kuat dari keputusan kebijakan bank sentral yang akan datang. Bila inflasi rendah, bank sentral diasumsikan hanya menyisakan suku bunga. Jika naik, mereka diasumsikan berpikir tentang kenaikan suku bunga. Hari ini, pada 2016, kita memiliki masalah yang berlawanan - inflasi yang terlalu rendah dan berpotensi berubah menjadi disinflasi atau deflasi. Bias analis adalah memperkirakan penurunan suku bunga dan bukan kenaikan suku bunga. Sejak krisis keuangan 2007-08, hanya sedikit negara maju yang telah mempertaruhkan kenaikan suku bunga.

Pengaruh Lainnya terhadap Bank Sentral

Ketika the Fed mulai memangkas suku bunga selama krisis keuangan 2007-08, bukan karena inflasi turun. Itu karena ekonomi jatuh dan jatuh dengan cepat dan cepat memasuki resesi hebat . Suku bunga yang lebih rendah seharusnya mengembalikan ekonomi kembali ke roda gigi pertama karena terhenti. Dalam hal ini, kegagalan beberapa lembaga keuangan dan keruntuhan selanjutnya adalah pasar perumahan AS yang memicu krisis. Di Eropa, bank sentral menurunkan suku bunga setidaknya sebagian karena krisis utang perifer. Beberapa bankir sentral ingin melihat tingkat yang lebih tinggi untuk meredam kelebihan spekulatif yang mungkin mendorong gelembung di beberapa kelas aset.

Intinya, inflasi mungkin menjadi andalan utama dalam pengambilan keputusan bank sentral, namun bukan satu-satunya faktor. Untuk tujuan bank sentral yang ilahi. Pedagang valas melihat faktor saat ini, entah itu resesi terkait pengangguran, harga rumah, stabilitas lembaga keuangan dan keberlanjutan, kapasitas utang negara, dan sebagainya. Inilah sebabnya pada awal pelajaran ini, kami mengatakan bahwa pedagang Forex mengikuti daftar faktor fundamental yang selalu berubah. Defisit perdagangan dan tingkat bunga saja tidak menjelaskan sebanyak yang perlu kita lihat.

Pedagang melihat keseimbangan perdagangan dan tingkat inflasi untuk gambaran kasar dan umum tentang bagaimana sebuah mata uang seharusnya dihargai, sebagai anggukan untuk paritas daya beli, namun Anda tidak akan menemukan pedagang profesional yang mencari PPP sebagai indikator utama untuk mendasarkan suatu perdagangan posisi. Pedagang melihat inflasi lebih sebagai petunjuk kebijakan moneter bank sentral di masa depan, karena kenaikan suku bunga cenderung menyebabkan mata uang jatuh sebagai faktor yang seimbang. Kesetimbangan hanya bekerja dalam beberapa kasus dan bahkan hanya beberapa waktu saja, dan Anda tidak akan menemukan data yang dapat diakses dengan mudah mengenai perbedaan suku bunga, walaupun perbedaannya adalah satu-satunya penentu Forex yang solid dalam lautan data yang hanya relevan sebagian.

Technical Analysis

Technical Analysis

Analisis teknis adalah studi tentang pergerakan harga tanpa memperhatikan alasan di baliknya, dengan harapan bahwa pergerakan harga baru-baru ini akan berlanjut dan dengan demikian memberi Anda kesempatan keuntungan. Dalam analisis teknis, indikator pada bagan adalah alat pengambilan keputusan utama.

Beberapa fakta tentang analisis teknis:
  • Apa yang kami sebut analisis teknis hari ini dimulai dengan pengamatan yang dilakukan oleh Charles Dow , pendiri Dow Jones , sebelum pergantian abad ke- 20. Forex adalah kelas aset pertama di mana analisis teknis dianut secara luas, dimulai pada akhir tahun 1970an saat komputer dan khususnya PC menjadi tersedia secara luas. Secara historis, analisis teknis dirancang dan dipraktekkan pertama kali di pasar ekuitas, namun selalu menjadi sepupu miskin dibandingkan analisis fundamental setelah Graham dan Dodd menerbitkan sebuah buku panduan jalan, Securities Analysis , pada tahun 1934, yang menekankan "investasi nilai". 2000, mayoritas pedagang Forex profesional menggunakan analisis teknis sementara kurang dari separuh analis ekuitas menggunakannya, atau mengaku menggunakannya.
  • Analis teknis tidak menyukai istilah "ramalan" karena yang benar-benar diukur dan diperkirakan adalah kemungkinan kemungkinan hasil yang mungkin terjadi, bukan perkiraan ilmiah. Analisis teknis adalah ilmu empiris dimana pengamatan kemungkinan hasil jauh melampaui dasar teoritis. Berbagai teori bersaing mendasari beberapa teknik namun Anda tidak perlu mengadopsi konsep teoritis tertentu untuk menggunakan teknik analisis teknis.
  • Analis teknis percaya bahwa harga tidak acak dan mereka banyak bergerak dalam pola berulang yang dapat diidentifikasi dan dieksploitasi untuk keuntungan perdagangan. Alasan pola muncul dan muncul kembali adalah perilaku manusia di antara alam semesta pedagang dalam satu kelas keamanan atau aset tunggal daripada karakteristik yang intrinsik terhadap keamanan.
  • Analis teknis percaya bahwa segala sesuatu yang penting dalam lingkungan ekonomi dan keuangan, termasuk data dan berita tentang keamanan itu sendiri, sudah tercermin dalam harga, dan oleh karena itu, seorang analis teknis dapat memilih untuk melacak lingkungan atau tidak, sesuai keinginannya. Ini disebut "diskon." Poin pentingnya adalah bahwa analisis teknis tidak bertentangan dengan analisis fundamental atau ekonomi. Analis teknis tingkat lanjut mencoba memadukan atau menggabungkan analisis teknis dan fundamental untuk memperbaiki perkiraan mereka.
  • Semua teknik analisis teknis didasarkan pada pergerakan harga masa lalu, namun belakangan, dan oleh karena itu, aspek peramalan adalah keterampilan yang dibawa oleh analis. Pada setiap grafik, ada banyak cara yang sama untuk menempatkan indikator. Pedagang teknis yang sama berhasil menggunakan indikator yang sama dan sampai pada penempatan metrik-stop perdagangan yang berbeda, misalnya. Beri sepuluh analis satu indikator dan satu keamanan tunggal, dan di akhir kontes perdagangan, Anda akan memiliki sepuluh hasil, dan semuanya mungkin keuntungan bersih.
  • Semuanya bekerja. Setiap teknik memiliki kebajikan dan kekurangannya sendiri. Setiap teknik bisa diterapkan secara menguntungkan. Beri masing-masing sepuluh teknik teknis pedagang yang berbeda pada keamanan yang sama dan di akhir kontes perdagangan, masing-masing mungkin menguntungkan.

Konsep Inti

Pasokan dan permintaan akan keamanan, dan dengan demikian harganya, naik turun karena alasan yang harus dilakukan dengan sentimen pedagang dan persepsi peluang keuntungan. Sentimen dan persepsi peluang keuntungan mungkin timbul dari perubahan kondisi dan berita, namun analis teknis lebih tertarik pada apa yang dilakukan harga dan kemungkinan akan dilakukan dalam waktu dekat daripada alasan di balik pergerakan harga. Hal ini kadang-kadang dinyatakan sebagai "apa" harga yang dilakukan daripada "mengapa" harga melakukannya.

Penulis buku besar pertama tentang analisis teknis , Edwards dan McGee pada akhir 1940-an, mencatat pola inti yang ditunjukkan oleh semua seri harga ke tingkat yang lebih besar atau lebih kecil:
  • Langkah utama ke atas, diikuti oleh
  • Periode perdagangan datar atau sideway-range atau oleh
  • Sebuah pullback sekunder bergerak ke bawah yang retraces beberapa tapi tidak semua gerakan ke atas asli, diikuti oleh
  • Lonjakan naik lain yang melampaui tingkat tinggi sebelumnya dan mengembalikan pergerakan utama.

Untuk downmove, membalikkan gambar di kepala Anda.

Salah satu sistem perdagangan populer pertama yang didasarkan pada pengamatan Edwards dan McGee dirancang oleh seseorang dari luar industri keuangan, seorang ekonom Hungaria yang beremigrasi ke AS bernama Nicolas Darvas , yang menumpangkan "kotak" pada pola seperti langkah ini. Dia menulis buku laris tentangnya , How I Made 2.000.000 di Pasar Saham . Salah satu komponen dari sistem kotak Darvas adalah membeli ketika saham mencapai level tertinggi 52 minggu, menempatkan stop di titik terendah terendah sebelumnya. Perdagangan pertama dilakukan pada perdagangan 52 minggu dan perdagangan berikutnya dilakukan pada breakout di atas kotak sebelumnya. Ini adalah sistem pelarian sederhana yang menggunakan persegi panjang dan masih bisa digunakan sampai sekarang.

Kotak Darvas mungkin terlalu sederhana atau bahkan kasar, tapi ini menggambarkan titik bahwa harga bergerak dalam bentuk semburan, diikuti oleh pergerakan sekunder sideways atau pullback, sebelum semburan lainnya bergerak ke arah yang asli. Analis kemudian menyebut semburan "impuls" dan "gelombang" semburan ini. Apapun yang Anda pilih untuk memanggil polanya, ini adalah pengamatan konseptual inti dari semua analisis teknis.
  • Jika Anda adalah pengikut tren menggunakan indikator jangka panjang seperti rata-rata bergerak, Anda harus mendamaikan diri dengan pullback yang dapat mengancam keuntungan Anda.
  • Jika Anda adalah pedagang pelarian, Anda harus menerima bahwa beberapa jerawat akan salah dan pemberhentian Anda akan tertabrak.
  • Jika Anda adalah trader momentum, Anda harus menerima bahwa sekuritas terkadang tidak menunjukkan momentum terarah dan pergerakan harga agak menyamping, sehingga indikator momentum menyesatkan.

Tip: Anda mungkin berpikir sebaiknya Anda membaca semua yang analis profesional katakan tentang keamanan, tapi hati-hati - beberapa analis akan "membicarakan posisi mereka" (menganjurkan arah di mana mereka memiliki kepentingan untuk menarik Anda ke Perdagangan yang sama) atau berbicara melalui topi mereka. Analis teknis yang bijak melihat apa yang dilakukan harga pada grafik dan bukan yang analis katakan tentang harga. Bagan adalah alat untuk memotong kekacauan komentar.